2026年前三季度,家居行业整体依然承压,但新的变化正在发生。
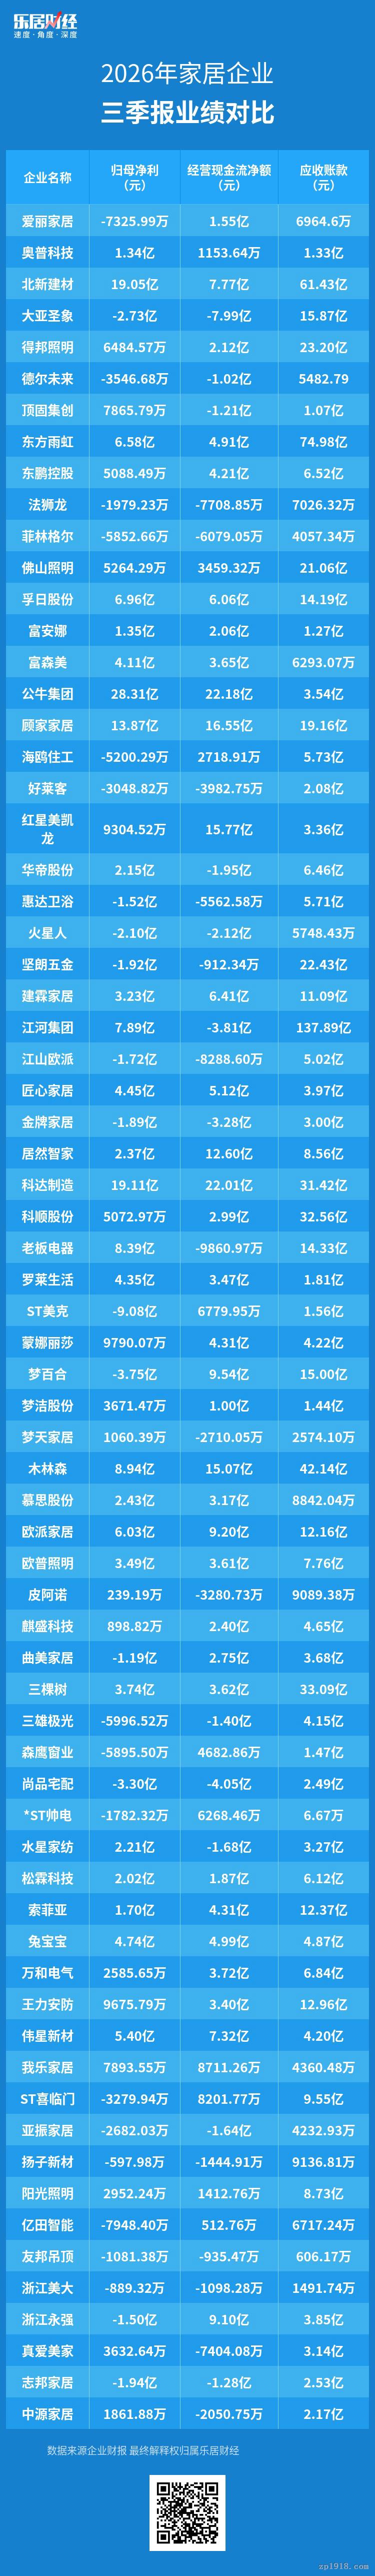
乐居财经通过对70多家上市企业三季报进行对比,呈现出一条清晰的分化线:离新房交付链条越远、需求来源越分散的企业,利润、现金、应收的稳定性越好;离得越近的品类,这三项同时走弱的概率越高。
从三个维度去观察:归母净利润看谁在赚钱、经营现金流看钱有没有收回来、应收账款看货赊出去多少。三项数据分别对应利润表的结果、现金流量表的含金量和资产负债表的负重感,叠在一起,能看出不同品类在行业调整期各自走出的不同路径。
数据背后不是简单的优劣排序,而是生意模式在压力下的真实反应。
一、离新房远的企业利润更稳
归母净利润排在前列的企业,有一个共同特征:生意不完全绑在“交房—装修”这条链上。
公牛集团28.31亿、科达制造19.11亿、北新建材19.05亿,三家利润明显领先。公牛做电工照明和渠道零售,需求来自存量更换和日常消费;科达制造的海外业务和建材装备占比较大;北新建材的石膏板更多用在装修环节,而非新开工。它们的利润韧性,来自需求来源的分散,而非单一依赖新房。
软体和成品家具品类也有亮点。顾家家居13.87亿、匠心家居4.45亿、孚日股份6.96亿,利润为正且规模可观。这类企业或受益于出口订单,或依靠多品类渠道消化压力,表现相对平稳。卖场模式同样值得注意,富森美4.11亿、居然智家2.37亿,收租型收入不依赖单笔装修成交,在行业调整期反而显出抗跌的一面。
利润承压的企业则集中在定制家居和工程配套品类。ST美克-9.08亿、梦百合-3.75亿、火星人-2.10亿。这些品类的订单高度依赖新房交付,竣工收缩直接压到收入端。
但利润为负不等于经营失序,梦百合利润为负而经营现金流为正9.54亿,说明其现金回收仍在运转,亏损来源需要结合海外业务和存货结构单独看,不能一概而论。利润表的冷暖,第一层分界线就是与新房链条的距离。
二、现金和利润不同步
经营现金流是检验利润含金量的镜子,而三季报里最值得琢磨的现象,恰恰是利润和现金并不同步。
现金流规模靠前的企业,公牛集团22.18亿、科达制造22.01亿、顾家家居16.55亿、红星美凯龙15.77亿、木林森15.07亿,现金规模与利润体量基本匹配甚至超出,说明赚到的是真金白银。
顾家家居利润13.87亿、现金流16.55亿,现金流高于利润,在利润回落的背景下回款质量没有同步走弱,渠道结算节奏仍在可控区间。索菲亚现金流4.31亿高于净利1.70亿,也是同样的状态。
利润为正而现金流为负的企业,值得关注。老板电器净利8.39亿、现金流-0.99亿;华帝股份净利2.15亿、现金流-1.95亿;水星家纺净利2.21亿、现金流-1.68亿。三家分属厨电和家纺,盈利状态下现金净流出,通常与备货节奏、结算时点有关,单季数据不足以定论,但在需求偏弱的年份里,这类背离是值得跟踪的信号。利润可以靠会计节奏调节,现金流很难长期伪装,两者的裂缝往往先于问题出现。
利润为负且现金流同步为负的企业,压力更直接。比如火星人-2.10亿利润、-2.12亿现金流。账面利润为负的同时现金也在净流出,说明企业尚未通过收缩赊销或压存货来稳住现金,经营安全垫相对更薄。
江河集团利润为正7.89亿、现金流-3.81亿,工程类企业的结算周期决定了这种阶段性背离可能存在的空间,但正利润配负现金流的组合,在年报减值计提时需要留意。现金和利润的不同步,比利润本身更能说明企业在压力下的真实呼吸节奏。
三、规模背后是生意模式
应收账款绝对额最高的几家公司,江河集团137.89亿、东方雨虹74.98亿、北新建材61.43亿、木林森42.14亿,无一例外是工程或大宗业务占比高、渠道层级较长的品类。工程业务天然伴随长账期和大应收,这是商业模式的一部分,不能简单用“应收高就是风险大”来概括。
真正值得对照的,是应收规模与企业盈利体量之间的比例,以及应收背后对应的生意类型。
坚朗五金提供了一个样本:应收账款22.43亿,归母净利润-1.92亿,应收规模远超盈利体量。建筑五金下游客户分散,账期管理在需求下行期容易被拉长,这类企业的应收绝对值不是最高,但相对自身盈利能力的负重感更强。
江山欧派应收5.02亿、净利-1.72亿,同样是工程占比偏高的品类,应收与利润的倒挂提示回收节奏需要关注。应收高本身不是问题,问题是应收对应的收入能不能变成现金回来。
另一头,现款现货比例高的零售型品类,应收规模显著更低。富森美6293万、慕思股份8842万、皮阿诺9089万,利润实现更多依赖终端动销而非工程垫资,现金回收风险相对可控。它们的压力不在应收堆积,而在动销放缓,表现形式不同,不能混为一谈。应收账款的规模差异,本质上是生意模式的差异:工程垫资型、渠道经销型、零售现款型,三种模式在行业调整期承受的压力路径各不相同,规模数字只是表象,模式才是答案。
免责声明:凡注明稿件来源的内容均为转载稿或由企业用户注册发布,本网转载出于传递更多信息的目的;如转载稿和图片涉及版权问题,请作者联系我们删除,同时对于用户评论等信息,本网并不意味着赞同其观点或证实其内容的真实性。
咨询热线:0571-89882930 广告合作:0571-89882930
展会合作:0571-88173216 投诉电话:0571-89882999
众品家具网 zp1918.com 版权所有 2002-2018 常年法律顾问:浙江泽大律师事务所_傅国宝 经营许可证:浙B2-20210026 | 浙ICP备08015491号-8
 浙公网安备 33010502001902号